Archive

Geen piekvereiste voor fiscale onderhoudsvoorziening

Een woningcorporatie vormt een fiscale voorziening voor toekomstig onderhoud aan haar woningcomplexen. De inspecteur stelt dat dit alleen mag als de onderhoudsuitgaven in een jaar substantieel hoger zijn dan gemiddeld: het zogenoemde piekvereiste. Als de uitgaven zich gelijkmatig over de jaren verdelen, is er volgens ...
Woonkamer zonder eigen toilet is geen zelfstandige werkruimte

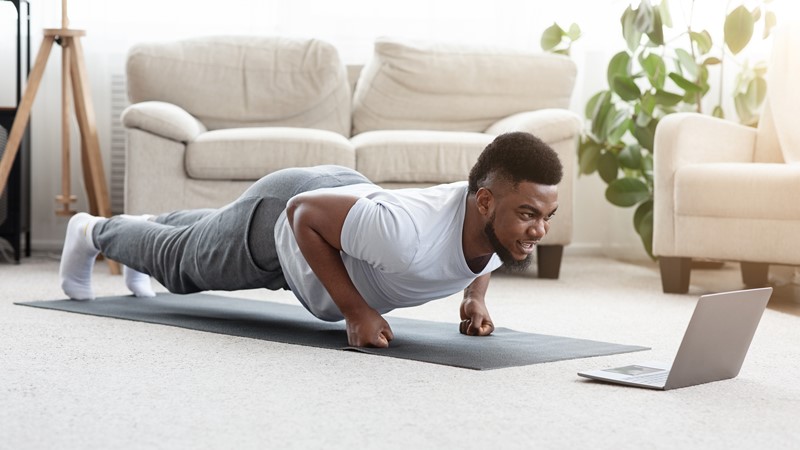
Een zelfstandig sportinstructeur maakt tijdens de coronalockdown instructievideo's vanuit haar woonkamer. Zij brengt een deel van de huur van haar appartement ten laste van haar winst. De inspecteur weigert de aftrek, omdat de woonkamer geen zelfstandige werkruimte is. De onderneemster stelt dat de verkeersopvattingen door ...

Jeugdzorginstelling brengt privéfeest en familiereis in aftrek

Een bv die een jeugdzorginstelling drijft, brengt jarenlang forse bedragen in aftrek voor verbouwingen, een buitenlandse reis en een personeelsfeest. De inspecteur corrigeert de kosten na een anonieme tip en legt vergrijpboetes op. Volgens de inspecteur gaat het om privéuitgaven van de aandeelhouders en om ...

Verhuizen vanwege geluidsoverlast levert geen aftrek op

Als een ondernemer verhuist, kan hij onder voorwaarden, naast de kosten van het overbrengen van de inboedel, een bedrag van € 7.750 aftrekken van de winst. Dit verhuiskostenforfait is alleen aftrekbaar bij een zakelijke verhuizing. Een verhuizing om persoonlijke redenen of een aantrekkelijkere woning kwalificeert ...

Lenen aan zuster zonder zekerheid

Een bv leent bijna drie ton aan haar zustervennootschap. Toen het misging en de lening waardeloos werd, wilde zij die afwaarderen ten laste van de winst. De Belastingdienst stak daar een stokje voor.De lening zonder waarborgenIn 2017 en 2018 leent de bv respectievelijk € 270.000 ...

Geen voorziening voor toekomstige bedrijfsvoortzetting

Een varkenshouder vormt voorzieningen voor luchtwassers en asbestsanering. De inspecteur vordert na. Het hof oordeelt dat de voorzieningen terecht zijn gecorrigeerd. Voor investeringen ten behoeve van toekomstige bedrijfsvoortzetting kan geen voorziening worden gevormd ten laste van de winst Oude stallen, nieuwe regels Een maatschap exploiteert een varkensbedrijf ...

Geen aftrek verlies door kunstmatige constructie

De Belastingdienst kijkt kritisch naar kunstbezit in bv's. De collectie moet een zakelijke functie vervullen binnen de onderneming, zoals decoratie in ontvangstruimtes of als onderdeel van een kunsthandel. Persoonlijke voorkeuren van de dga, huiselijke opstelling en het ontbreken van bedrijfsmatige activiteiten met de kunst zijn ...

Afwaardering van niet bestaande vordering niet geaccepteerd

Een zorgcoördinatiebedrijf claimt in haar aangifte vennootschapsbelasting 2017 een bijzondere waardevermindering van € 300.000 op een vordering die zij stelt te hebben op haar franchisegever. De inspecteur corrigeert het aangegeven verlies van € 132.420 met dit bedrag tot een winst van € 167.580. Bij het ...

Geen opgewekt vertrouwen door volgen aangifte in latere jaren

Bij een beheer- en exploitatiemaatschappij, die zich bezighoudt met de exploitatie van onroerende zaken, vindt in augustus 2016 een belangrijke aandeelhouderswijziging plaats. De meerderheidsaandeelhouder (95%) heeft zijn aandelen geschonken aan een door zijn zoon beheerde vennootschap. Hierdoor moeten de belastingreserves, zoals de herinvesteringsreserve (HIR), in ...